Quand une petite boutique de déco lance sa première gamme de bougies en 2026, le piège arrive vite. Le prix d’achat est noté en HT, l’étiquette en TTC, la marge semble “bonne”, et pourtant les comptes ne racontent pas la même histoire. C’est souvent là que les décisions partent de travers : un produit vendu trop bas, un autre trop haut, puis une impression de travailler beaucoup pour un bénéfice qui reste maigre. Le calcul de marge n’a rien d’un exercice théorique. C’est un réflexe de terrain, utile dès qu’il faut arbitrer un prix, vérifier une commande ou comprendre pourquoi le chiffre d’affaires monte sans que la caisse respire vraiment.
Le vrai sujet, ce ne sont pas seulement les formules de marge. C’est surtout le vocabulaire. marge brute, marge nette, taux de marge, taux de marque, prix de revient, coût de revient : si tout se mélange, l’analyse financière devient brouillonne. Dans un contexte de hausse des achats, de transport plus cher et de clients plus sensibles aux prix, le calcul de marge sert à garder une ligne claire. Ce qui a marché pour moi, sur des lancements de produits ou d’offres, c’est de revenir à une base simple : partir du HT, vérifier la bonne formule, puis regarder ce que ça change vraiment sur le terrain. À ce stade tu n’as pas besoin de magie. Tu as besoin de justesse.
- La marge commerciale se lit comme un écart entre prix de vente HT et coût d’achat HT.
- Le taux de marge rapporte la marge au coût d’achat HT.
- Le taux de marque rapporte la marge au prix de vente HT.
- Le coefficient multiplicateur sert à aller vite pour fixer un prix TTC à partir d’un achat HT.
- Confondre HT et TTC fausse le pilotage, parfois pour plusieurs points.
Calcul de marge commerciale : la base à verrouiller avant de fixer ses prix
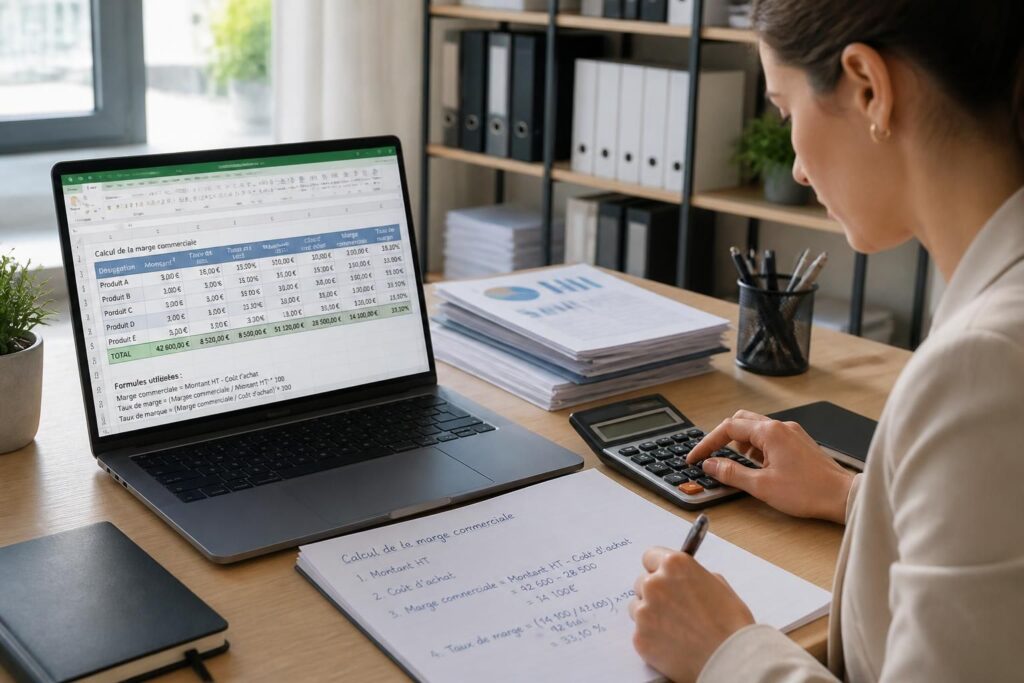
Sur le terrain, beaucoup commencent par le mauvais bout. Ils regardent le prix affiché, ajoutent une remise fournisseur, puis estiment la marge “à la louche”. Le problème, c’est que la marge brute se calcule sur une base nette et propre : prix de vente HT – coût d’achat HT. Dans un commerce de détail, c’est cette différence qui dit si un produit a de la place pour supporter les frais derrière. Sans ça, le pilotage ressemble à de la météo.
Prenons un cas simple. Un revendeur achète une référence 50 € HT et la vend 80 € HT. La marge commerciale est de 30 €. Dit autrement, chaque unité vendue apporte 30 € avant les charges de structure. Ce n’est pas encore du résultat, mais c’est déjà le carburant qui alimente le reste. Le piège, c’est de croire que cette marge suffit à elle seule à valider une offre. Elle ne dit rien du loyer, des salaires, des retours ou des invendus.
Pour aller plus loin sur le mécanisme de base, un détour par le calcul de marge brute aide à poser les bons repères. C’est souvent le bon réflexe avant de retravailler un catalogue ou une grille tarifaire. Quand les bases sont propres, les discussions avec les fournisseurs deviennent plus nettes. Et surtout, les erreurs se voient tout de suite.
Taux de marge : la lecture la plus utile quand tu raisonnes sur ton achat
Le taux de marge parle le langage de l’approvisionnement. Il dit combien la marge représente par rapport au coût d’achat HT. Avec l’exemple précédent, le calcul donne (30 / 50) x 100 = 60 %. C’est ce chiffre qui aide à comparer deux produits achetés à des prix différents. Sur un assortiment large, il évite de comparer des choses qui n’ont pas la même base.
Dans une mission de lancement menée sur une petite gamme de produits alimentaires spécialisés, une référence vendue 18 € HT semblait “moins rentable” qu’une autre vendue 12 € HT. En réalité, son coût d’achat était bien plus bas, et son taux de marge était meilleur d’environ 8 points. Sans ce regard, la mauvaise référence aurait pris toute la place dans la mise en avant. Le chiffre d’affaires aurait pu suivre, mais pas la qualité du résultat. Le taux de marge évite ce genre d’aveuglement.
Ce qui coince souvent, c’est la tentation de regarder uniquement le montant de marge en euros. C’est utile, mais incomplet. Une marge de 20 € sur un article acheté 200 € n’a pas le même sens qu’une marge de 20 € sur un article acheté 20 €. Le ratio change tout.
Taux de marque : la formule qui mesure la part gardée dans le prix de vente
Le taux de marque répond à une autre question : quelle part du prix de vente correspond à la marge ? Toujours avec le même produit vendu 80 € HT et acheté 50 € HT, le calcul donne (30 / 80) x 100 = 37,5 %. On voit tout de suite pourquoi la confusion est fréquente : le même produit affiche 60 % de taux de marge, mais seulement 37,5 % de taux de marque. Les deux chiffres sont justes. Ils ne parlent simplement pas du même angle.
Le piège, c’est de croire qu’ils sont interchangeables. Ils ne le sont jamais. En pilotage commercial, le taux de marque est pratique pour raisonner en part du prix de vente affiché. Le taux de marge, lui, sert mieux quand tu veux protéger ton achat. Si tu échanges les deux, tu peux fixer un prix trop bas en pensant être “large”. C’est le genre d’erreur qui coûte plus cher qu’un mauvais slogan.
| Indicateur | Formule | Exemple avec achat 50 € HT et vente 80 € HT | Usage métier |
|---|---|---|---|
| Marge commerciale | Prix de vente HT – coût d’achat HT | 80 – 50 = 30 € | Mesurer le gain brut par produit |
| Taux de marge | (Marge / coût d’achat HT) x 100 | (30 / 50) x 100 = 60 % | Raisonner à partir de l’achat |
| Taux de marque | (Marge / prix de vente HT) x 100 | (30 / 80) x 100 = 37,5 % | Lire la marge en part du prix affiché |
| Coefficient multiplicateur | Prix de vente TTC / prix d’achat HT | 120 / 50 = 2,4 | Aller vite pour construire un prix TTC |
Coefficient multiplicateur : l’outil rapide pour sortir un prix TTC sans se tromper
Quand il faut aller vite, le coefficient multiplicateur sert de raccourci. Il relie le prix d’achat HT au prix de vente TTC. Dans le cas d’un achat à 50 € HT revendu 120 € TTC, le coefficient est de 2,4. Ce type de repère est pratique en boutique, en restauration ou sur une petite gamme de produits où l’étiquetage doit rester simple. Mais le raccourci n’autorise pas l’approximation.
Sur un lancement d’offre, ce qui a marché pour moi, c’est de fixer d’abord le prix cible TTC, puis de revenir en arrière pour vérifier le HT et la marge réelle. Pourquoi ? Parce que le client voit le TTC, pas la gymnastique comptable. Si le prix final ne colle pas au positionnement, tout le reste s’effondre. Le coefficient aide à sécuriser cette cohérence. Il n’est pas là pour faire joli dans un tableau.
Un point mérite d’être clair : à ce stade, tu n’as pas besoin de bâtir une usine à gaz. Tu as besoin d’un repère fiable, répété toujours de la même façon. Quand le catalogue grossit, un logiciel de gestion commerciale devient utile pour suivre chaque produit sans ressaisie. Sur une vingtaine de références, un tableur peut encore tenir. Au-delà, le risque d’erreur grimpe vite.
La différence entre marge brute, marge nette, prix de revient et coût de revient
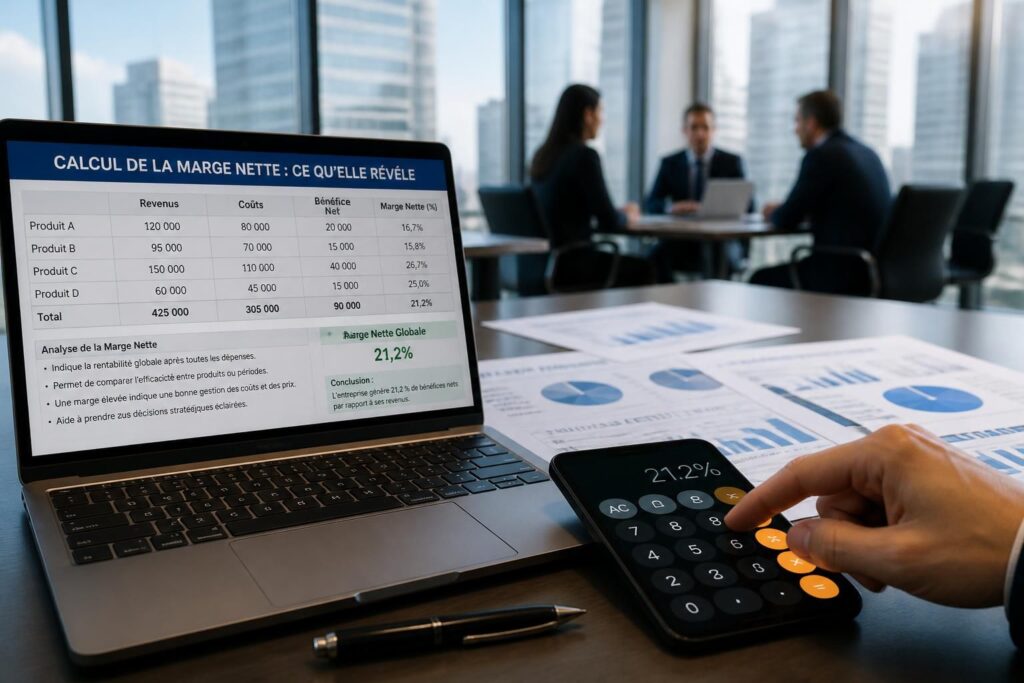
La marge brute, souvent appelée marge commerciale, ne regarde que l’écart entre vente et achat direct. La marge nette, elle, intègre l’ensemble des charges d’exploitation. Entre les deux, il y a tout ce qui fait la vraie vie d’une entreprise : loyer, salaires, énergie, logistique, pertes, abonnements. Une marge brute confortable peut masquer une marge nette décevante. C’est là que beaucoup se font piéger.
Le coût de revient va encore plus loin que le prix d’achat. Il rassemble les coûts directs nécessaires pour amener un produit jusqu’à sa vente, et parfois une part des indirects selon la méthode retenue. Dans une activité de production, on y retrouve matières premières, main-d’œuvre et charges de fabrication. Dans les services, le calcul bascule autrement : le temps passé devient central, avec peu ou pas d’achats marchands. C’est pour ça qu’un service peut afficher des ratios très élevés sans forcément dégager un bénéfice confortable si le temps se disperse.
Le prix de revient, lui, sert à savoir ce que coûte réellement une vente une fois l’ensemble des éléments additionnés. Pour une PME, cette distinction change tout. Elle évite de croire qu’un produit “vend bien” alors qu’il mange la trésorerie. Si l’objectif est de protéger le résultat, la marge brute seule ne suffit jamais.
Quand l’activité change, la formule aussi
Le calcul de marge n’a pas la même logique selon que l’activité relève du négoce, du service ou de la production. En commerce, la formule reste directe : prix de vente HT – coût d’achat HT. En service, on raisonne plutôt sur le prix facturé moins les coûts directs de prestation. En production, le prix de vente HT se compare au coût de fabrication. Ce n’est pas du vocabulaire pour faire sérieux. C’est la base pour éviter les mauvaises comparaisons.
Sur une agence de lancement commercial, par exemple, le vrai sujet n’est pas la marchandise. C’est le temps passé, le niveau de sous-traitance, les outils utilisés et la capacité à garder des missions suffisamment rentables. Dans ce cadre, les repères pour construire une offre vendable comptent autant que les calculs eux-mêmes. Une offre bien pensée simplifie la marge. Une offre floue l’abîme en silence.
La même logique vaut pour la prospection. Si les leads arrivent mais que chaque contrat part sur une base tarifaire mal calibrée, la croissance apparente cache un problème de rentabilité. Avant de pousser plus loin, il faut parfois revoir la manière de vendre. Un détour par les bases de la prospection commerciale peut même aider à mieux défendre un prix. Ce qui se négocie bien s’érode moins vite.
Les erreurs de calcul de marge qui ruinent la lecture financière
Les erreurs reviennent toujours aux mêmes endroits. D’abord, mélanger HT et TTC. Ensuite, oublier une remise fournisseur dans le coût réel. Enfin, confondre taux de marge et taux de marque. Ce trio suffit à déformer une lecture, parfois de plusieurs points. En analyse financière, ce n’est pas un détail. C’est une base fausse qui produit des décisions fausses.
Le cas le plus courant reste celui du prix d’achat HT comparé à un prix de vente TTC. La TVA n’est pas un revenu, elle ne doit pas gonfler artificiellement la rentabilité. Autre erreur fréquente : évaluer la marge d’un produit sans tenir compte des remises obtenues au fil de l’année. Sur une petite série ou un achat ponctuel, l’écart paraît faible. Sur douze mois, il peut devenir très visible. Le piège, c’est de croire qu’un bon produit à l’unité suffit à sauver une activité entière.
Pour garder une lecture propre, mieux vaut prendre une habitude simple : toujours calculer la marge sur la même base, avec les mêmes règles, au même moment. Le suivi n’a pas besoin d’être spectaculaire. Il doit être fiable. Et un suivi fiable finit presque toujours par rendre les discussions internes plus sereines.
| Erreur classique | Pourquoi ça fausse le calcul | Bon réflexe |
|---|---|---|
| Comparer HT et TTC | La TVA gonfle le résultat artificiellement | Travailler toujours en HT |
| Confondre taux de marge et taux de marque | La base de calcul n’est pas la même | Identifier la base avant de calculer |
| Oublier une remise fournisseur | Le coût d’achat réel est sous-estimé | Intégrer toutes les remises obtenues |
| Regarder seulement la marge brute | Les charges fixes disparaissent du radar | Suivre aussi la marge nette |
Un repère utile : sur un achat de 50 € HT revendu 80 € HT, le taux de marge est de 60 % et le taux de marque de 37,5 %. Cette différence suffit à rappeler qu’un même produit peut raconter deux histoires selon l’angle choisi. Si l’angle est mauvais, la décision l’est aussi.
Ce qui aide vraiment à améliorer la marge sans bricoler les prix au hasard
Quand la marge serre, le réflexe naturel est souvent de monter les prix partout. Mauvaise idée si la gamme est sensible, si la concurrence est proche ou si certains produits servent surtout d’appel. La méthode plus propre consiste à agir sur quatre leviers : achat, prix, coûts indirects et mix produit. Rien de magique. Juste du concret.
- Négocier les achats avec des volumes groupés ou une mise en concurrence régulière.
- Revoir les prix uniquement sur les références où la demande absorbe la hausse.
- Réduire les coûts indirects qui grignotent la marge nette en silence.
- Mettre en avant les références fortes au lieu de pousser celles qui attirent mais rapportent peu.
Dans un lancement produit, ce qui a marché pour moi, c’est de classer les références non pas par volume vendu, mais par contribution réelle au résultat. C’est souvent contre-intuitif. Le produit qui fait le plus de bruit n’est pas toujours celui qui protège le mieux la trésorerie. Le bon tri se fait à froid, pas à l’instinct.
Et si la grille tarifaire doit évoluer, mieux vaut procéder par paliers. Une hausse ciblée sur quelques références peut suffire à rééquilibrer la ligne, sans casser la lecture client. À l’inverse, une hausse uniforme peut dégrader la conversion là où elle n’était pas un problème. Le bon ajustement n’est jamais brutal pour le plaisir de bouger les chiffres.
Tableau de correspondance entre taux de marge et taux de marque
Pour éviter les confusions, un tableau de conversion garde les idées droites. Quand le taux de marge monte, le taux de marque suit, mais pas au même rythme. C’est précisément pour ça qu’une lecture rapide sans repère peut tromper. Ce tableau sert de mémoire visuelle. Il évite de retomber dans le flou au moment de fixer un prix.
| Taux de marge | Taux de marque |
|---|---|
| 10 % | 9,1 % |
| 25 % | 20 % |
| 50 % | 33,3 % |
| 100 % | 50 % |
| 150 % | 60 % |
| 200 % | 66,7 % |
Ce type de repère prend tout son sens dans les secteurs où les cycles de vente changent vite. En 2026, entre la pression sur les prix et l’arbitrage permanent des clients, les écarts de quelques points deviennent décisifs. Un tableau simple fait souvent gagner plus de clarté qu’un long discours.
Si le pilotage doit rester vivant, il faut aussi le mettre à jour dans le temps. Les marges changent avec les achats, les remises, les frais annexes et le mix commercial. C’est pour ça qu’un suivi régulier vaut mieux qu’un calcul isolé fait une fois par trimestre. Un indicateur oublié finit toujours par mentir un peu.
Les 7 prochains jours pour remettre vos formules de marge à plat
Sur la semaine à venir, le plus utile n’est pas de tout refaire. C’est de choisir cinq produits ou cinq prestations, puis de recalculer pour chacun la marge commerciale, le taux de marge et le taux de marque sur une base HT propre. Ensuite, vérifier si le coût retenu intègre bien les remises, les frais directs et, quand c’est pertinent, une part du coût de revient. Cette remise à plat prend moins de temps qu’on l’imagine. Sur un petit catalogue, une demi-journée suffit souvent à voir les écarts les plus gênants.
Le deuxième réflexe, c’est de repérer les références qui donnent du volume mais trop peu de marge. Là, la question n’est pas “est-ce que ça vend ?”, mais “est-ce que ça aide vraiment le chiffre d’affaires à devenir du résultat ?”. Enfin, note noir sur blanc la formule utilisée pour chaque indicateur. Ce petit document évite les débats inutiles dans trois semaines. Et il donne une base propre pour les prochains arbitrages prix.
Le bon calcul de marge ne cherche pas à faire plus compliqué. Il cherche à rendre le pilotage plus net. Et dans une PME, c’est souvent ce qui fait la différence entre une activité qui tourne et une activité qui fatigue.
Quelle formule retenir en priorité pour calculer une marge ?
Pour aller droit au but, la base reste la suivante : prix de vente HT moins coût d’achat HT. À partir de là, le taux de marge et le taux de marque se calculent sans ambiguïté.
Pourquoi le taux de marge est-il toujours différent du taux de marque ?
Parce qu’ils ne se basent pas sur la même assiette. Le taux de marge compare la marge au coût d’achat HT, alors que le taux de marque la compare au prix de vente HT.
La marge brute suffit-elle pour juger la rentabilité ?
Non. La marge brute dit ce que rapporte un produit avant les charges fixes, mais la marge nette est nécessaire pour voir la rentabilité réelle. Sans elle, le résultat peut être trompeur.
Comment éviter les erreurs HT et TTC ?
Il faut tout calculer en HT et convertir seulement à la fin si le prix affiché doit être TTC. Mélanger les bases fausse le calcul de marge et donne une vision artificielle du résultat.
Un taux de marge supérieur à 100 % est-il possible ?
Oui. Si la marge dépasse le coût d’achat, le taux de marge peut dépasser 100 %. Le taux de marque, lui, reste toujours inférieur à 100 % puisqu’il est calculé sur le prix de vente.