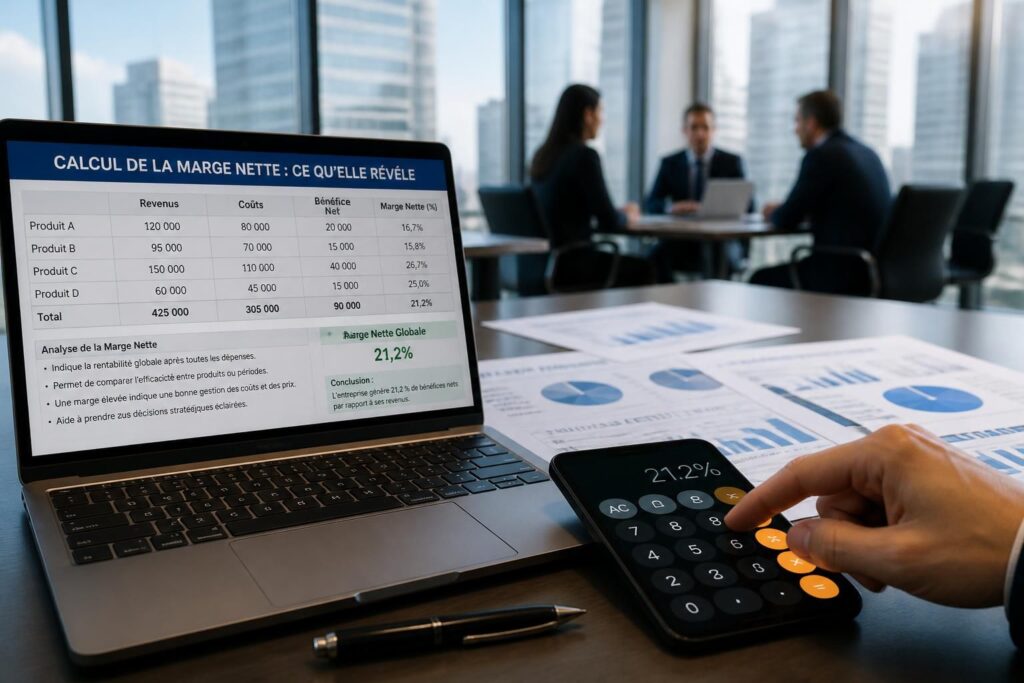
Au début, ça ressemble à un sujet de comptable. En réalité, c’est souvent le premier chiffre qui remet les pieds sur terre. Sur un lancement, le piège classique consiste à regarder le chiffre d’affaires et à se dire que tout va bien. Puis les retours tombent, les commissions grignotent, la production coûte plus cher que prévu, et l’activité semble “faire du volume” sans vraiment nourrir la caisse.
C’est là que la marge sur coût variable devient utile. Elle sert à voir ce qu’il reste vraiment après les dépenses qui bougent avec l’activité. Pas les frais fixes. Pas le loyer. Pas l’abonnement logiciel qui tourne même quand les ventes ralentissent. Juste la part qui aide à payer la structure, puis à avancer vers le seuil de rentabilité. Dans une analyse de rentabilité, c’est souvent le chiffre le plus parlant pour décider si une offre mérite d’être gardée, ajustée ou coupée net.
Dans un lancement que tu suis de près, un produit à 49 € peut paraître séduisant. Sauf que si 18 € partent en achat, 7 € en préparation, 4 € en paiement et 6 € en acquisition, la vraie question n’est plus “ça se vend ?” mais “est-ce que ça contribue assez ?”. C’est exactement le rôle de la marge contributive : montrer si chaque vente aide la machine à tenir debout. Et en 2026, avec des coûts publicitaires plus volatils, des commissions de marketplaces qui changent vite et des équipes plus petites, ce repère évite pas mal de décisions à l’aveugle.
En bref
- La marge sur coût variable dit ce qu’il reste après les coûts variables, avant les charges fixes.
- Elle sert à piloter le pricing, comparer des offres et vérifier la profitabilité d’un produit ou service.
- Elle est indispensable pour calculer le seuil de rentabilité et le point mort.
- Une marge positive ne suffit pas toujours : si les charges fixes explosent, le résultat final peut rester rouge.
- Le vrai sujet n’est pas seulement de vendre plus, mais de mieux lire sa gestion des coûts.
Marge sur coût variable : le chiffre qui dit si l’offre tient la route
Quand un fondateur lance une offre, la première erreur consiste souvent à mélanger toutes les dépenses dans le même sac. Pourtant, une dépense qui varie avec chaque vente n’a pas le même sens qu’un loyer payé tous les mois. C’est justement pour ça que la marge sur coût variable existe : séparer ce qui dépend du volume de ce qui dépend de la structure.
Sur le terrain, ce qui a marché pour moi, c’est de poser une règle simple dès le départ : chaque ligne de l’offre doit être lisible hors taxe, puis reliée à ses vrais coûts. En pratique, ça évite de raisonner sur des montants “jolis” mais trompeurs. Le piège, c’est de croire qu’un produit rentable au doigt mouillé l’est encore quand on ajoute les frais de fabrication, les frais de paiement, les commissions commerciales ou la logistique.
Dans un accompagnement récent sur une petite marque e-commerce, le chiffre d’affaires montait bien, mais la marge s’évaporait dans les frais de préparation et les retours. Le produit se vendait, oui. Mais l’analyse financière montrait qu’il servait surtout à faire du mouvement, pas à renforcer la trésorerie. Voilà pourquoi cette notion n’est pas un détail de tableau Excel. C’est un filtre de décision.
Ce que la plupart regardent trop vite
Beaucoup regardent le chiffre d’affaires, puis la marge globale, puis concluent trop vite. Le souci, c’est que la marge brute ne raconte pas toujours la même histoire que la marge sur coût variable. La première peut agréger des éléments utiles pour la production. La seconde sert surtout à isoler ce qui part immédiatement avec l’activité.
Dans un service, ça devient encore plus piégeux. Si une agence facture 12 000 € sur un mois, mais qu’une partie part en sous-traitance, en frais de mission et en commissions, le vrai levier n’est pas le volume seul. C’est la capacité à garder assez de marge après chaque vente. Sans ça, le business donne l’impression d’accélérer alors qu’il s’épuise.
Et c’est là qu’un bon pricing commence. Pas avec une intuition. Avec une lecture claire de ce qui reste une fois les coûts variables retirés.
Calculer la marge sur coût variable sans se tromper de combat
Le calcul n’a rien de sorcier, mais il demande de la rigueur. Tu prends le chiffre d’affaires HT, tu retires les charges qui bougent avec le volume, et tu obtiens la marge sur coût variable. Si tu veux aller plus loin, tu peux ensuite la rapporter au chiffre d’affaires pour obtenir un taux de marge utile aux comparaisons.
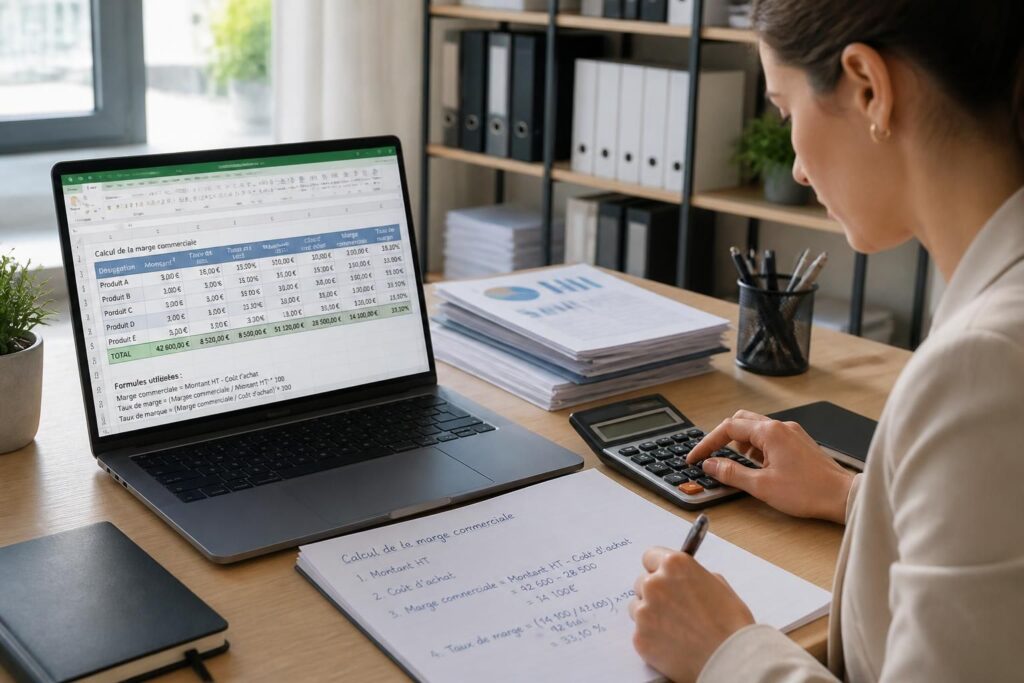
Un exemple concret aide toujours. Imaginons une offre vendue 10 000 € HT sur un mois. Les coûts variables totalisent 6 300 € : achat, frais de transaction, livraison, commissions commerciales. La marge sur coût variable est donc de 3 700 €. Sur ce montant, les charges fixes doivent encore être absorbées. C’est une base simple, mais elle change la lecture du business.
| Élément | Montant HT | Lecture utile |
|---|---|---|
| Chiffre d’affaires | 10 000 € | Ce que l’activité encaisse avant retrait des coûts variables |
| Coût variable total | 6 300 € | Ce qui évolue avec les ventes |
| Marge sur coût variable | 3 700 € | Ce qui reste pour couvrir les charges fixes |
| Taux de marge sur coût variable | 37 % | Permet de comparer plusieurs offres |
Pour le taux, la formule est simple : marge sur coût variable / chiffre d’affaires. Dans cet exemple, 3 700 / 10 000 donne 37 %. Ce taux est très pratique en pilotage, parce qu’il permet de comparer deux produits même s’ils ne vendent pas au même rythme. Pour approfondir le calcul des pourcentages appliqués à la marge, un détour par ce guide sur le pourcentage de marge peut aider à garder les repères clairs.
Le point important, c’est de rester cohérent dans le périmètre retenu. Si une charge varie avec l’activité, elle doit être traitée comme variable. Sinon, le calcul raconte une histoire fausse. Et une histoire fausse mène souvent à un mauvais arbitrage de prix.
Pourquoi le taux compte autant que le montant
Le montant dit combien l’offre contribue en euros. Le taux dit si cette contribution est solide ou fragile. Un produit qui laisse 2 000 € de marge peut sembler meilleur qu’un autre à 1 500 €. Mais si le premier fait 20 000 € de chiffre d’affaires et le second 4 000 €, la lecture change complètement.
Dans une logique de gestion des coûts, ce taux permet de tester des scénarios. Que se passe-t-il si les frais logistiques montent de 8 % ? Que devient l’offre si la commission commerciale passe de 10 à 12 % ? Ce n’est pas de la théorie. C’est le genre de simulation qui évite de s’illusionner sur un catalogue trop large.
Et si une offre est mal construite dès le départ, le meilleur réflexe reste parfois de la retravailler. D’ailleurs, quand le problème vient surtout du positionnement, il vaut mieux revenir à une offre vendable avant d’empiler des optimisations de comptable.
Seuil de rentabilité, point mort et décisions qui évitent les mauvaises surprises
La marge sur coût variable sert surtout à une chose très concrète : savoir à partir de quand l’activité commence à respirer. Tant que la marge cumulée ne couvre pas les charges fixes, tu restes sous l’eau. Dès qu’elle les couvre, l’entreprise atteint son seuil de rentabilité. Le point mort, lui, traduit ce seuil en nombre de jours ou de périodes.
Prenons une petite structure de service avec 24 000 € de charges fixes mensuelles. Si l’activité génère 12 000 € de marge sur coût variable par mois, il faut deux mois pour couvrir le fixe, toutes choses égales par ailleurs. Dans la vraie vie, ce n’est jamais parfaitement linéaire, mais l’ordre de grandeur aide déjà beaucoup à piloter. Ce genre de calcul évite les décisions à l’émotion.
Le piège, c’est de croire qu’une ligne rentable au niveau de la marge suffit à sauver l’ensemble. Une activité peut être utile, voire indispensable, parce qu’elle amortit une partie du fixe. C’est justement pour ça qu’on ne coupe pas une ligne seulement parce qu’elle n’affiche pas un bénéfice net immédiat. Si elle garde une marge positive, elle contribue encore à la structure.
Les décisions que ce chiffre éclaire vraiment
Le vrai intérêt est là : décider plus vite, avec moins de bruit. Faut-il baisser le prix ? Faut-il augmenter les volumes ? Faut-il retirer une offre qui consomme trop de ressources ? Faut-il revoir la commission commerciale ? Avec une marge lisible, ces questions deviennent enfin comparables.
Dans un lancement B2B, par exemple, une campagne de prospection peut coûter du temps commercial, des outils et parfois des rendez-vous peu qualifiés. Si le coût d’acquisition grimpe trop haut, l’offre peut continuer à se vendre tout en détruisant la marge. Pour structurer ce travail en amont, il est utile de cadrer la prospection B2B et les rendez-vous dès le départ, sinon le calcul de rentabilité devient un mirage.
Ce qu’il faut retenir ici est simple : la marge sur coût variable n’est pas un chiffre décoratif. C’est un outil de tri. Elle dit où l’entreprise gagne du souffle, et où elle s’enlise.
Lecture pratique : quand garder, ajuster ou sortir une offre
Sur le papier, on adore dire qu’il faut “optimiser le portefeuille”. Dans la vraie vie, il faut surtout décider sans se raconter d’histoires. Une offre avec marge positive peut être conservée si elle aide à absorber les fixes. Une offre à marge négative, en revanche, fait perdre de l’argent à chaque unité vendue. Là, le signal est net.
Imaginons une gamme de trois produits. Le premier laisse beaucoup de marge mais se vend peu. Le second se vend bien mais reste juste. Le troisième tourne avec une marge négative à cause d’un emballage trop coûteux et d’un taux de retour élevé. Le réflexe intelligent n’est pas de tout garder par principe. C’est de regarder ce que chaque ligne apporte réellement au modèle.
Ce point est encore plus vrai dans l’e-commerce et les services packagés. Le volume peut masquer un problème de fond. Une équipe passe son temps à produire, livrer, corriger, rembourser. Sur le papier, l’activité bouge. En réalité, elle use la trésorerie. La profitabilité ne se lit pas sur le bruit, mais sur ce qui reste après les coûts variables et les fixes.
Si tu veux résumer la logique de terrain, elle tient en une liste très simple :
- Garder une offre si sa marge couvre une partie utile des charges fixes et soutient le reste du catalogue.
- Ajuster si le problème vient du prix, du coût variable ou du parcours de vente.
- Supprimer si chaque vente détruit de la valeur et alourdit la structure.
- Tester à nouveau seulement après avoir corrigé le vrai point de fuite.
Et si le calcul fait ressortir un point noir, mieux vaut le traiter vite. Souvent, la vraie faiblesse n’est pas le produit lui-même, mais une offre mal calibrée dès le départ. Revenir à la base évite de bricoler des marges avec du sparadrap.
À quoi ça sert vraiment dans l’analyse financière du quotidien
Au fond, la marge sur coût variable sert à donner une direction. Elle aide à comprendre si le business finance sa propre mécanique ou s’il s’épuise à tourner. Dans une analyse financière sérieuse, elle relie le prix, les coûts, le volume et le point mort. Sans elle, on lit les chiffres à moitié.
Ce qui a marché pour moi, sur les missions de lancement, c’est de la regarder chaque fois qu’une offre change : nouveau fournisseur, nouvelle commission, nouvelle offre packagée, nouveau canal d’acquisition. À ce stade tu n’as pas besoin de tableaux compliqués. Tu as besoin d’un indicateur stable, compréhensible, et relié aux vraies décisions. La marge sur coût variable fait ce travail-là très proprement.
Le bénéfice inattendu, c’est qu’elle oblige à parler le même langage entre fondateur, commercial, ops et finance. Tout le monde ne lit pas un bilan de la même façon. Mais tout le monde comprend qu’une vente qui laisse 2 € de marge sur 50 € de prix n’a pas la même valeur qu’une vente qui en laisse 20. C’est souvent ce petit écart qui sépare une activité vivante d’une activité simplement occupée.
Ce que tu peux faire dans les sept jours
Commence par prendre une seule offre, pas tout le catalogue. Liste son chiffre d’affaires HT, puis ses coûts variables réels : achat, transport, commission, sous-traitance, frais de paiement, retours. Calcule la marge sur coût variable, puis son taux. Si le résultat surprend, c’est bon signe : tu viens de voir la réalité au lieu de l’impression.
Ensuite, compare cette offre à une autre. Cherche celle qui soutient vraiment la structure, pas seulement celle qui fait du volume. Si le pricing te semble trop fragile, teste un ajustement léger ou retravaille la promesse. Et si l’offre elle-même n’est pas claire, reprends la base avec une logique d’offre vendable avant de toucher aux prix.
Enfin, fixe un repère simple pour le mois suivant : savoir combien de marge il faut générer pour couvrir les charges fixes courantes. C’est ça, le vrai usage de la marge sur coût variable. Pas un exercice de style. Un outil pour décider plus vite, avec un peu moins de bruit, et beaucoup plus de lucidité.
Quelle est la différence entre marge sur coût variable et marge brute ?
La marge sur coût variable isole les dépenses qui varient avec les ventes, comme les achats, commissions ou livraisons. La marge brute peut intégrer une autre logique selon la méthode comptable. Pour piloter une offre, la marge sur coût variable est souvent plus utile.
Pourquoi calculer le taux de marge sur coût variable ?
Le taux permet de comparer deux offres entre elles, même si elles n’ont pas le même chiffre d’affaires. Il montre quelle part des ventes reste disponible pour couvrir les charges fixes et améliore la lecture de la profitabilité.
Une marge sur coût variable positive suffit-elle à être rentable ?
Non. Une marge positive aide à couvrir les charges fixes, mais si celles-ci sont trop élevées, le résultat final peut rester négatif. C’est pour ça qu’il faut toujours relier la marge au seuil de rentabilité.
Comment utiliser cet indicateur pour le pricing ?
En regardant combien chaque vente laisse après les coûts variables. Si la marge est trop faible, le prix doit être revu ou certains coûts doivent baisser. Sinon, l’activité peut faire du volume sans vraie contribution.
À quelle fréquence faut-il suivre la marge sur coût variable ?
Chaque fois qu’une offre change, qu’un fournisseur augmente ses tarifs ou qu’un canal d’acquisition devient plus cher. En pratique, un suivi mensuel suffit souvent pour garder une bonne vision de la gestion des coûts et du point mort.