À 8 h 30, Clara ouvre sa boutique de prêt-à-porter. Les cartons sont là, les prix sont posés, les tickets sortent déjà. Tout semble tourner. Sauf qu’en fin de mois, le compte pro se tend. Le vrai sujet n’est pas le chiffre d’affaires affiché en vitrine, mais ce qu’il reste après le coût des ventes. C’est là que la marge brute devient un réflexe de survie. Pas un truc de comptable. Un radar. Quand elle est bien suivie, elle dit tout de suite si l’activité tient debout, si les achats sont trop chers, si les prix sont trop bas, ou si la gestion financière part dans le décor.
Le piège, c’est de regarder le revenu encaissé et de croire que le plus dur est fait. En 2026, avec des coûts d’approvisionnement encore changeants selon les secteurs, faire un bon calcul financier au doigt mouillé finit souvent mal. Ce qu’il faut suivre, c’est le bénéfice brut généré par le cœur d’activité, puis le rapporter au chiffre d’affaires pour obtenir un taux lisible. C’est précisément ce qui permet une vraie analyse de rentabilité. Et non, à ce stade tu n’as pas besoin d’un tableur compliqué : une méthode propre, un exemple clair, et le bon réflexe au bon moment suffisent souvent à remettre les choses au carré.
En bref
- La marge brute mesure ce qu’il reste après le coût direct des ventes, avant les charges fixes.
- La formule marge brute se calcule en hors taxes, avec correction des stocks si besoin.
- Le calcul marge se lit en euros, puis en pourcentage pour comparer dans le temps.
- Un exemple chiffré simple vaut mieux qu’une théorie floue quand il faut piloter vite.
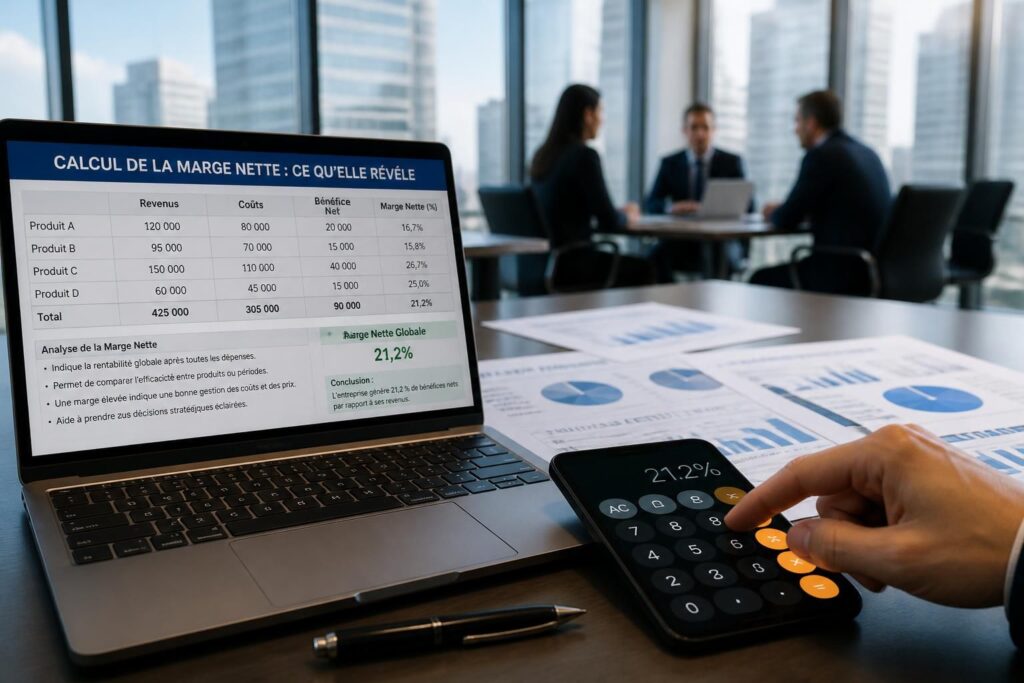
- Le revenu net arrive plus loin dans le compte de résultat ; la marge brute est une étape, pas l’arrivée.
- Comparer sa marge au secteur compte plus que viser un “bon chiffre” universel.
Calculer sa marge brute sans se tromper sur le coût des ventes
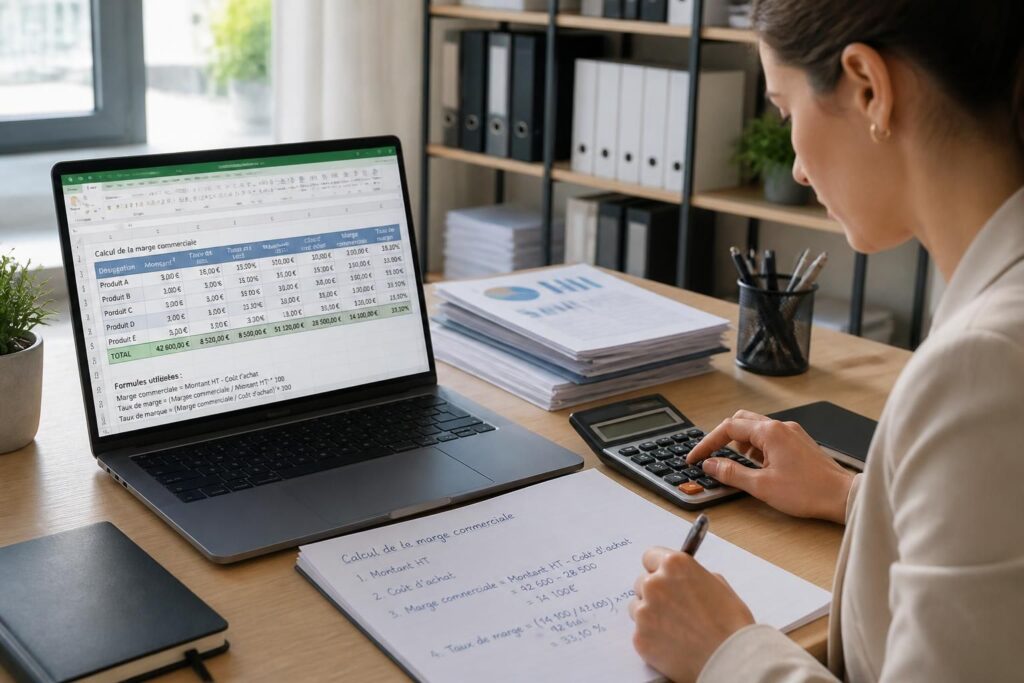
Dans les faits, la plupart des erreurs viennent d’un raccourci. Beaucoup prennent les achats de l’année tels quels, puis soustraient ça du chiffre d’affaires. Ça donne un résultat faux dès qu’il y a du stock. Ce qui a marché pour moi, sur des lancements de petites structures, c’est de toujours repartir du coût des ventes réel, pas des simples achats passés en banque.
La marge brute correspond à ce qui reste après avoir retiré le coût direct de ce qui a été vendu. Pour un commerce, il s’agit des marchandises revendues. Pour une activité de production, la logique change un peu, mais le principe reste identique : isoler la performance du cœur de métier avant les loyers, les salaires administratifs et le reste. C’est un calcul financier de base, mais c’est aussi celui qui évite les mauvaises décisions prises trop vite.
Le plus simple est de penser en cascade. D’abord, le chiffre d’affaires. Ensuite, les coûts directement liés à la vente. Puis seulement les autres charges. Ce découpage évite de mélanger tout et n’importe quoi. Et quand on lance une offre, ça change tout. D’ailleurs, avant même de parler de marge, il faut parfois revoir la base avec une offre vraiment vendable, parce qu’un produit mal positionné peut détruire la rentabilité dès le départ.
La formule marge brute, version propre et sans jargon
La formule marge brute est directe : chiffre d’affaires hors taxes – coût d’achat des marchandises vendues. Le point clé, c’est le stock. Le coût à retenir n’est pas forcément ce qui a été acheté pendant l’année, mais ce qui a réellement été consommé ou vendu.
Pour le calcul, la logique la plus courante est la suivante : achats de la période + stock initial – stock final. Si le stock augmente, une partie des achats n’a pas encore été vendue, donc elle ne doit pas entrer dans le coût des ventes de l’exercice. Oublier cette correction, c’est souvent fausser la marge de plusieurs points.
| Élément | Montant |
|---|---|
| Chiffre d’affaires HT | 300 000 € |
| Achats de marchandises | 170 000 € |
| Variation de stock | – 5 000 € |
| Coût d’achat des marchandises vendues | 165 000 € |
| Marge brute | 135 000 € |
Ce tableau montre bien le point sensible. Si le stock n’avait pas été corrigé, le coût retenu serait de 170 000 €, et la marge tomberait à 130 000 €. Une différence de 5 000 €, juste parce qu’un détail de stock a été traité à la légère. Le piège, c’est de croire qu’un achat payé est automatiquement un coût du mois ou de l’année.
Dans la pratique, cette logique sert aussi à suivre le revenu net ensuite, car la marge brute alimente toute la suite du compte de résultat. Elle ne dit pas tout, mais elle donne la première réponse honnête : l’activité vend-elle avec assez de matière pour respirer ?
Lire un exemple chiffré de marge brute comme un vrai indicateur de pilotage
Prenons un commerce de prêt-à-porter sur une année. Le chiffre d’affaires atteint 300 000 euros HT. Les vêtements achetés coûtent 170 000 euros, mais le stock a augmenté de 5 000 euros sur la période. Le coût des ventes réel descend donc à 165 000 euros. Résultat : la marge brute s’établit à 135 000 euros, soit 45 % du chiffre d’affaires.
Ce chiffre n’est pas juste “joli”. Il sert à voir si l’activité peut encaisser le loyer, les salaires, les outils, les impôts et tout le reste. Un commerce peut faire du volume et pourtant vivre avec une marge trop fine. À l’inverse, une activité de conseil ou de service a souvent des marges brutes beaucoup plus élevées, parce que ses coûts directs sont faibles. C’est pour ça qu’un bon exemple chiffré vaut mieux qu’une formule apprise par cœur.
Ce que la plupart font à ce stade, c’est comparer les euros de marge brute sans regarder les pourcentages. Mauvais réflexe. Le montant absolu aide à payer les frais, mais le taux dit si le modèle tient dans la durée. C’est là que la lecture devient utile : une marge en baisse sur trois trimestres, même légère, mérite une réaction rapide. Un dirigeant que j’ai accompagné a laissé filer deux points sur un cycle complet sans s’en apercevoir ; au moment où il a réagi, la trésorerie était déjà sous pression.
Pour aller plus loin sur la mécanique commerciale qui alimente cette marge, un détour par les bases de la prospection commerciale peut aussi aider. Vendre plus ne suffit pas si chaque vente est mal margée ; il faut vendre juste, pas seulement vendre plus.
Taux de marge ou taux de marque : ne mélange pas les deux
Le taux de marge rapporte la marge brute au coût d’achat. Dans notre cas, 135 000 € divisés par 165 000 €, cela donne environ 82 %. Le taux de marque, lui, rapporte la marge au chiffre d’affaires. Ici, on obtient 45 %. Les deux parlent de rentabilité, mais pas sous le même angle.
Le premier répond à cette question : combien gagne l’entreprise par rapport à ce qu’elle achète ? Le second dit : combien elle conserve sur ce qu’elle vend ? Se tromper de ratio donne une lecture bancale, parfois très bancale. C’est une erreur classique dans les réunions un peu pressées. La bonne habitude, c’est de nommer le ratio à chaque fois, sans raccourci.
- Taux de marge = marge brute / coût d’achat
- Taux de marque = marge brute / chiffre d’affaires
- Marge brute = chiffre d’affaires HT – coût des ventes
Dans certains secteurs, une marge brute faible n’est pas un problème si les volumes sont énormes. Dans d’autres, notamment les services, elle est plus haute parce que les charges directes restent limitées. C’est pour cela qu’il faut toujours comparer son niveau à son secteur, puis à sa propre trajectoire. Une marge stable vaut souvent mieux qu’une marge “théorique” mais instable.
Améliorer sa marge brute sans bricoler les prix à l’aveugle
Il n’y a pas cinquante leviers. Soit les coûts baissent, soit les prix montent, soit le mix de vente change. En vrai, la meilleure piste dépend du terrain. Un produit peut supporter une hausse légère sans casser la demande. Un autre non. Le tout est de savoir ce qui se passe vraiment, pas de décider sur intuition.
Ce qui a marché pour moi dans plusieurs lancements, c’est de traiter la marge comme un dossier vivant. On suit les achats fournisseurs, les remises réelles, les retours, les invendus, les paniers moyens. On regarde aussi le temps passé à vendre. Parfois, un produit à forte marge absorbe trop de ressources commerciales et finit par coûter plus qu’il ne rapporte. C’est là qu’une gestion financière propre fait la différence.
Le plus utile reste souvent de revoir l’offre. Une gamme trop large, des références qui tournent mal, des promotions lancées trop vite : voilà comment une marge peut s’éroder sans bruit. Et oui, ça arrive vite. D’où l’intérêt de suivre la marge chaque mois ou chaque trimestre, selon la taille de l’activité. À ce stade tu n’as pas besoin de sophistication. Tu as besoin de visibilité.
Pour tenir le cap dans les sept jours, il faut faire simple. Reprends le dernier trimestre, calcule le calcul marge sur chaque famille de produits ou de services, corrige le stock si nécessaire, puis compare les résultats. Identifie le produit le plus rentable, celui qui tire tout vers le bas, et celui qui demande trop d’effort pour trop peu de retour. C’est souvent là que la vraie marge se cache. Et c’est là aussi que commence l’action utile.
Quelle est la bonne formule pour calculer la marge brute ?
La formule la plus simple est : chiffre d’affaires hors taxes moins coût d’achat des marchandises vendues. Si du stock existe, il faut corriger le calcul avec les variations de stock pour obtenir un résultat fiable.
Pourquoi le calcul en hors taxes est-il obligatoire ?
Parce que la TVA ne constitue ni un revenu ni une charge pour l’entreprise. Travailler en hors taxes évite de fausser la marge brute et de mélanger flux comptables et taxes collectées.
Quelle différence entre marge brute, revenu net et bénéfice brut ?
La marge brute correspond au reste après le coût des ventes. Le bénéfice brut est souvent utilisé dans le même sens selon les contextes. Le revenu net arrive plus loin, après d’autres charges comme les frais fixes, les amortissements et les impôts.
Comment savoir si une marge brute est bonne ?
Il faut la comparer au secteur, à la structure de coûts et à son évolution dans le temps. Un bon niveau dans un commerce alimentaire ne ressemblera pas à celui d’une activité de conseil.
Que faut-il faire dans les sept jours pour avancer ?
Calculer la marge brute sur le dernier trimestre, vérifier le stock, isoler les produits ou services les plus faibles, puis décider d’un levier concret : prix, coûts d’achat ou mix de vente.